
Vous vendez votre résidence principale pour en acheter une autre ? Vous avez alors deux dossiers à mener de front.
En tant que secundo accédant, pouvez-vous encore toucher les aides réservées aux premiers achats, et comment payer les deux logements ?
Dans cet article, découvrez ce qui est possible, comment financer l’achat et dans quel ordre vendre et acheter.
Qu’est-ce qu’un secundo accédant et différences avec le primo-accédant
Un secundo accédant est une personne qui a déjà été propriétaire et qui achète un nouveau logement. Vous vendez votre résidence principale pour en acheter une autre ? Vous êtes dans ce cas.
Le mot fait sérieux, mais il ne dit pas grand-chose de vos droits. Il n’existe pas de statut officiel unique pour ce profil. Chaque aide se vérifie donc séparément, à partir de votre situation réelle.
Le PTZ, le prêt à taux zéro, pose une règle claire : vous ne devez pas avoir été propriétaire de votre résidence principale pendant les deux ans qui précèdent l’offre de prêt. Cette règle vaut aussi pour votre co-emprunteur.
Vendre votre logement ne vous rend donc pas éligible automatiquement aux aides réservées aux primo-accédants.
Après deux ans sans propriété, vous pouvez de nouveau remplir ce critère, mais pas forcément les autres.
Comment financer son achat en tant que secundo accédant ?
Le prix de vente de votre ancien logement rembourse d’abord le capital restant dû. Ce qui reste devient votre apport. Plus la dette est basse, plus l’apport est gros.
Si l’ancien crédit court encore, ses mensualités comptent aussi dans votre capacité d’emprunt. Demandez donc une simulation qui intègre la vente. Mon avis : ne signez rien avant d’avoir ces chiffres en main.
Quatre montages permettent de payer le nouveau logement :
- L’apport de la revente : le surplus de la vente sert de mise de fonds. C’est le plus simple une fois la vente signée.
- Le prêt relais : la banque finance l’achat avant la vente, et vous remboursez à la vente. Il dure deux ans au maximum et peut couvrir jusqu’à 60 % de la valeur du logement mis en vente.
- Le prêt achat-revente : il regroupe l’ancien crédit et le nouvel achat en un seul prêt. Faites chiffrer frais et conditions avant de le comparer au prêt relais.
- Le prêt classique : vous empruntez pour le nouveau bien seul. La banque regarde vos revenus, vos dettes et votre épargne, et le taux d’effort doit rester sous 35 %, assurance comprise.
🏠 Simulateur d’achat-revente immobilier
Combien pourrez-vous réinvestir dans votre prochain logement ? Ajustez les montants pour estimer votre apport et votre besoin de financement.
Simulation indicative : le reste à financer ne comprend pas les frais d’acquisition du nouveau logement, les frais de financement ni les éventuels autres apports. Les frais liés à la vente sont à adapter à votre situation (agence à votre charge, indemnités de remboursement anticipé, mainlevée éventuelle, etc.). Ce calcul ne constitue pas une offre de prêt et ne vérifie pas votre capacité d’emprunt.
Faut-il vendre son bien actuel avant d’acheter le suivant ?
Vendre avant d’acheter, c’est la solution la plus calme. Vous connaissez le prix de vente et le capital disponible, donc le budget est clair. Le revers : rembourser l’ancien prêt en avance peut coûter des indemnités, prévues au contrat.
Acheter avant de vendre passe par un prêt relais, remboursé à la vente. Son montant dépend de la valeur du logement à vendre et du capital restant dû.
Il peut durer jusqu’à deux ans, le temps de vendre. Si votre bien part vite, vous gagnez du temps. Et si la vente traîne, vous payez deux logements en même temps.
Pendant un relais, vous remboursez deux prêts en même temps. Les deux mensualités entrent donc dans votre taux d’effort, assurance comprise. Ce taux ne doit en principe pas dépasser 35 % de vos revenus.
Faites le calcul avant de signer : additionnez les deux échéances et comparez-les à votre revenu. Si le total dépasse ce seuil, la banque peut refuser le relais. Un garde-meubles ou une location temporaire coûte parfois moins cher.
Si le calcul frôle les 35 %, je vendrais d’abord : un budget trop serré ne laisse aucune marge.
Quelle différence entre un prêt relais et un prêt achat-revente, et lequel choisir ?
Le prêt relais est une avance. Vous gardez l’ancien crédit et en prenez un second pour acheter. Il se rembourse à la vente, donc pendant ce temps vous payez deux mensualités.
Le prêt achat-revente fond les deux dettes en un seul prêt, avec une seule mensualité.
Le montant tient compte de la vente future, donc la banque doit accepter ce calcul. Plus simple au quotidien, mais moins souple si la vente traîne.
Pour trancher, regardez ces quatre points :
- Le niveau de risque : pouvez-vous payer le nouveau crédit si la vente tarde ?
- La durée de la vente : le prêt relais peut durer jusqu’à deux ans, avec une avance de 60 % au plus.
- Votre capacité à porter deux logements : deux mensualités, ou une seule mensualité regroupée ?
- Le coût des frais : le prêt temporaire a ses propres frais, à ajouter à ceux du nouveau crédit.
Pour comparer, ne regardez pas que la mensualité. Le coût total dépend du montant, du taux, de la durée, de l’assurance et des frais de dossier et de garantie.
Demandez à votre banque une simulation chiffrée pour chaque montage. Une petite mensualité peut cacher un coût total bien plus lourd.
Mon avis perso : si la vente peut traîner, prenez le montage le moins cher sur la durée.
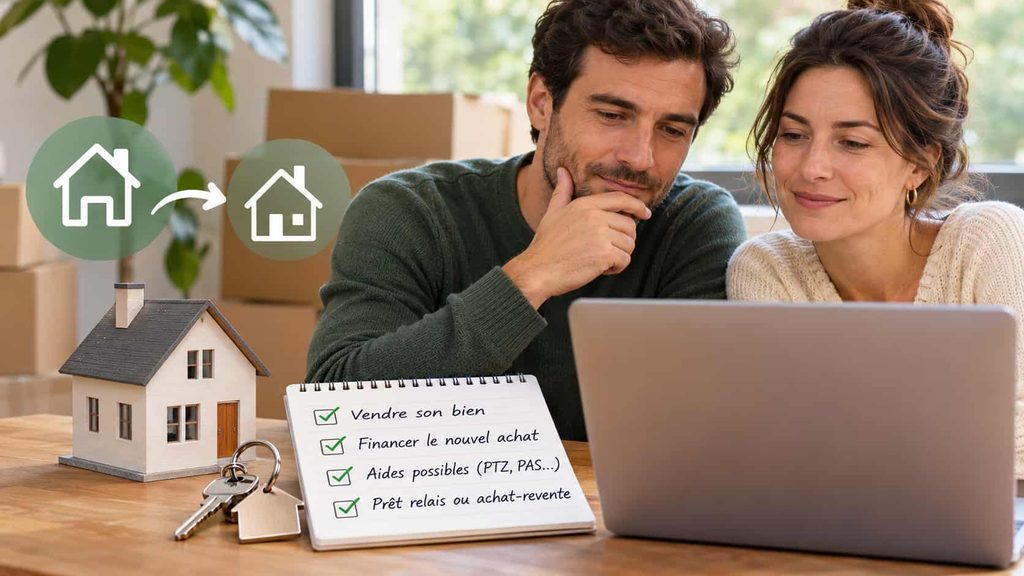
Aides et dispositifs pour le secundo accédant
Le PTZ, ou prêt à taux zéro, finance une partie de votre résidence principale sans intérêts. Il doit compléter au moins un autre prêt immobilier : c’est un coup de pouce, pas un financement complet.
Son accès dépend de vos ressources, du nombre d’occupants et de la zone. Le plafond de revenus change aussi selon le nombre de personnes. Vérifiez ces trois points avant de compter dessus.
Bonne nouvelle : quelques cas font exception. Si vous ne détenez que l’usufruit ou la nue-propriété de votre logement, la règle des deux ans ne vous bloque pas.
Une résidence secondaire, un bien locatif ou des parts de SCI ne font pas obstacle à eux seuls.
Le handicap compte : carte d’invalidité 2e ou 3e catégorie, AAH, AEEH ou carte mobilité inclusion « invalidité ». Une catastrophe rendant le logement inhabitable compte aussi, si vous demandez le PTZ dans les deux ans de l’arrêté.
Le PAS, le prêt conventionné et le prêt Action Logement ne s’ouvrent pas automatiquement au secundo accédant. Pour le PAS, regardez les plafonds de ressources, qui dépendent de la zone et du nombre de personnes.
Le prêt Action Logement va jusqu’à 30 000 €, mais son statut de primo-accédant peut vous exclure. Vérifiez-le d’abord. L’éco-PTZ, lui, ne finance que des travaux. Sans accord écrit, je ne compte rien.
Calendrier et organisation : vendre d’abord ou acheter d’abord, gestion du décalage entre les deux transactions
Commencez par faire estimer votre logement, puis signez un compromis ou une promesse de vente.
Puis vient l’acte authentique chez le notaire. Vous avez dix jours calendaires pour vous rétracter, à compter du lendemain de la première présentation de la lettre qui vous notifie le compromis.
Ce délai surprend souvent, alors prévoyez la signature après ce délai, sans vous presser.
Pour le décalage, trois solutions existent :
- Une condition suspensive de prêt dans le compromis : si le prêt est refusé, la vente ne se fait pas.
- Le transfert du crédit, si la banque et le contrat l’acceptent. Rien n’est automatique.
- Le transfert du PTZ restant dû, avec l’accord de la banque. Dans les six ans, le nouveau logement doit suivre les règles du PTZ à la date du transfert.
Demandez au notaire et à votre banque de caler les dates de signature des deux ventes. Un décalage peut coûter cher : prêt relais, location temporaire ou garde-meubles.
🏠 Ne signez l’achat que lorsque la date de vente de votre logement actuel est fixée. Sinon, chaque mois d’attente se paie deux fois.
Fiscalité et frais applicables
Pour les frais de notaire, tout dépend du logement. Dans l’ancien, comptez environ 7 à 8 % du prix. Dans le neuf, environ 3 à 4 %, soit un écart qui pèse lourd dans votre budget.
Bonne nouvelle côté vente : la plus-value sur votre résidence principale est en principe exonérée d’impôt, à condition qu’elle soit votre résidence principale au moment de la vente. Vérifiez ce point avec le notaire.
Rembourser votre ancien prêt par avance peut coûter cher. À taux fixe, l’indemnité ne dépasse pas six mois d’intérêts, ni 3 % du capital restant dû. Demandez le montant à votre banque.
Pour le taux d’endettement, il ne doit pas dépasser 35 % de vos revenus, assurance comprise.
Une banque peut y déroger, mais seulement pour une petite part de ses crédits.
Avant de signer, vérifiez ces points sur l’assurance emprunteur :
- Vous n’êtes pas obligé de garder celle que propose la banque. Vous pouvez en choisir une autre si elle offre des garanties équivalentes.
- Le coût varie selon votre âge, votre état de santé, le montant emprunté et les garanties retenues. Comparez donc les offres avec les mêmes garanties.
- Mon conseil : mettez les deux contrats côte à côte avant de signer, et demandez à votre banque de vérifier que le second couvre bien les mêmes risques.
Retenez surtout que vendre ne vous ouvre pas automatiquement les aides réservées aux primo-accédants : chaque critère se vérifie à partir de votre situation. Si vous achetez avant de vendre, gardez le taux d’effort sous 35 %.
Vous envisagez de vendre votre logement pour en acheter un autre ? Avant de vous lancer, faites estimer votre bien et demandez à votre banque plusieurs simulations de financement.
Prêt relais, achat-revente ou vente préalable : comparez les solutions pour choisir celle qui correspond à votre budget.
Et vous, préférez-vous vendre d’abord pour sécuriser votre achat ou acheter avant de vendre pour ne pas laisser passer le logement idéal ?